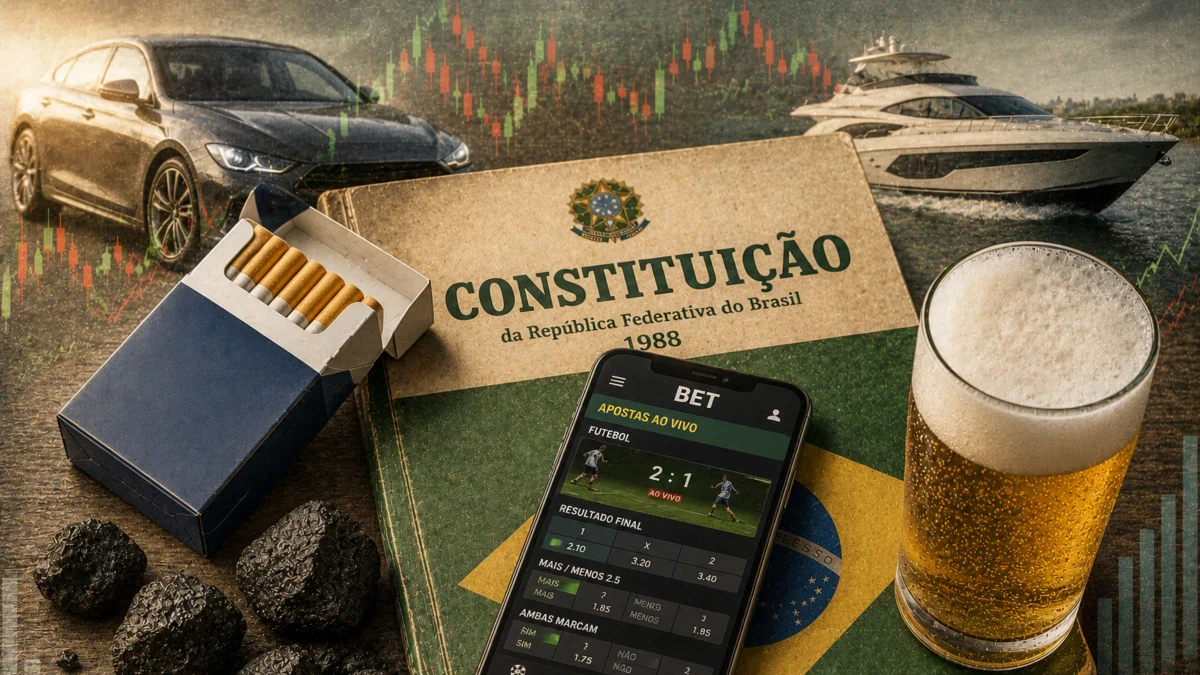
O governo do presidente Luiz Inácio Lula da Silva publicou, na quarta-feira (4 de novembro de 2026), em edição extra do Diário Oficial da União (DOU), a Medida Provisória nº 1.399/2026, que estabelece as regras e as alíquotas iniciais do Imposto Seletivo (IS), popularmente conhecido como Imposto do Pecado. A nova tributação faz parte da implementação da Reforma Tributária e foi criada para incidir sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A publicação da medida representa uma etapa importante para a implantação do novo sistema tributário brasileiro. O texto estabelece parâmetros para a cobrança durante o ano de 2027, define percentuais para diferentes categorias de produtos e determina condições específicas para determinadas atividades econômicas.
A previsão é que o Imposto Seletivo comece a ser cobrado em 2 de fevereiro de 2027, respeitando o prazo constitucional de 90 dias, conhecido como noventena. Esse período determina que determinados tributos só podem começar a ser exigidos depois de transcorrido o intervalo mínimo previsto na Constituição após a publicação da norma.
O chamado Imposto do Pecado tem caráter extrafiscal. Isso significa que sua finalidade não está limitada à arrecadação de recursos para os cofres públicos. A proposta também busca influenciar decisões de consumo e produção, desestimulando atividades e mercadorias associadas a impactos negativos sobre a saúde e o meio ambiente.
Quais produtos serão atingidos pelo Imposto do Pecado?
A Medida Provisória estabelece a incidência do Imposto Seletivo sobre diferentes categorias de produtos e atividades. Entre os principais segmentos contemplados estão:
Cigarros e outros produtos fumígenos;
Bebidas alcoólicas;
Bebidas açucaradas, como refrigerantes;
Veículos;
Aeronaves;
Embarcações;
Concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca.
A inclusão dessas categorias segue os critérios estabelecidos pela Reforma Tributária, que prevê uma tributação diferenciada para bens e serviços que possam provocar prejuízos à saúde da população ou ao meio ambiente.
A cobrança não será uniforme para todos os produtos. Cada categoria terá parâmetros próprios, considerando características, composição, utilização e critérios específicos previstos na regulamentação.
Veja algumas das alíquotas estabelecidas para 2027
Um dos pontos que mais chamam a atenção na MP é a definição dos percentuais que serão aplicados durante o período inicial de implementação do novo tributo.
Para as bebidas açucaradas, como refrigerantes, a alíquota estabelecida será de 2,6%.
No segmento de bebidas alcoólicas, os percentuais variam de acordo com o tipo de produto. As cervejas de malte terão alíquota de 4,2%. Para os vinhos, as taxas serão de 8%, 12% ou 16%, conforme a classificação. Já outras bebidas alcoólicas poderão alcançar uma tributação de até 24%.
No caso dos cigarros e cigarrilhas, a medida estabelece uma alíquota de 66,7%, acrescida de R$ 3,50 por maço de cigarro. Outros produtos fumígenos terão alíquota de 37,5%.
As loterias e demais concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca, terão alíquota de 0,5%.
Esses percentuais fazem parte do regime inicial previsto para 2027. Portanto, não representam necessariamente as alíquotas definitivas que serão adotadas nos anos seguintes.
Como será a tributação dos veículos?
O setor automotivo também estará sujeito às novas regras do Imposto Seletivo. A tributação dos veículos levará em consideração critérios ambientais e características técnicas, incluindo eficiência energética e emissão de gases poluentes.
A medida estabelece alíquotas-base de 6,3% ou 3,9%, conforme a categoria do veículo. Sobre esses percentuais poderão ser aplicados redutores ou acréscimos, de acordo com os critérios previstos na regulamentação.
A proposta busca diferenciar os veículos conforme seus impactos ambientais. Modelos elétricos e determinadas versões híbridas e flex poderão receber benefícios tributários, enquanto veículos movidos exclusivamente a gasolina ou diesel poderão ter acréscimos em relação às alíquotas-base.
Também estão previstas situações de alíquota zero. Entre elas estão determinados veículos adquiridos por pessoas com deficiência (PcD), pessoas com Transtorno do Espectro Autista (TEA) e motoristas profissionais que utilizam automóveis na categoria de táxi, desde que sejam cumpridas as condições legais.
Veículos reconhecidos como versões sustentáveis pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços também poderão receber o benefício.
Outro ponto importante é a exclusão dos caminhões da incidência do Imposto Seletivo, desde que tenham peso bruto total igual ou superior a 3.500 quilos. As picapes, entretanto, não estão incluídas nessa exceção e continuam sujeitas às regras gerais de tributação.
Aeronaves e embarcações também terão tributação
A MP também estabelece percentuais para aeronaves e embarcações.
Aeronaves, como aviões e helicópteros, terão alíquota de 6,8%. Para embarcações, a tributação será diferenciada conforme o tipo: barcos a motor terão alíquota de 12%, enquanto outras categorias de embarcações terão percentual de 7,8%.
A medida também estabelece exceções para veículos, aeronaves e embarcações destinados exclusivamente às atividades operacionais das Forças Armadas e dos órgãos de segurança pública, conforme os requisitos legais.
Produtos minerais terão alíquota zero durante a transição
Um dos pontos previstos na regulamentação envolve os bens minerais extraídos. Para essa categoria, a alíquota do Imposto Seletivo permanecerá zerada até 31 de dezembro de 2027.
A decisão faz parte do regime de implementação gradual estabelecido pelo governo. As regras definitivas para a tributação desses produtos deverão ser discutidas no processo de regulamentação permanente do novo imposto.
Por que o governo estabeleceu um período de transição?
A implementação do Imposto Seletivo está relacionada à substituição gradual de tributos prevista na Reforma Tributária. Durante essa mudança, o governo busca evitar alterações bruscas na carga tributária dos setores econômicos atingidos.
Por esse motivo, as alíquotas estabelecidas para 2027 foram estruturadas com referência na tributação atualmente aplicada pelo Imposto sobre Produtos Industrializados (IPI), utilizando fatores específicos de conversão para adequar as bases de cálculo.
Segundo as informações divulgadas pelo governo, a intenção é preservar o nível efetivo de tributação durante essa primeira etapa, sem provocar aumento geral da carga tributária dos segmentos contemplados.
A cobrança do novo imposto está prevista para começar em fevereiro de 2027. Para evitar uma interrupção na tributação durante o mês de janeiro, o governo também anunciou uma proposta de emenda à Constituição para manter temporariamente a incidência do IPI sobre os produtos afetados até que o Imposto Seletivo entre efetivamente em funcionamento.
A discussão é importante porque o prazo de 90 dias impede que a nova cobrança comece imediatamente após a publicação da medida.
Quando serão definidas as alíquotas definitivas?
O regime estabelecido pela MP nº 1.399/2026 terá caráter temporário e valerá até 31 de dezembro de 2027.
Conforme informado pela Casa Civil, o Poder Executivo deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com a definição das alíquotas permanentes do Imposto Seletivo.
A previsão é que as novas regras definitivas passem a valer a partir de 1º de janeiro de 2028, após a tramitação e aprovação da proposta legislativa.
Isso significa que os percentuais divulgados para 2027 representam uma etapa inicial da implantação do tributo. As regras poderão passar por novas discussões no Congresso antes da consolidação do modelo permanente.
MP ainda será analisada pelo Congresso Nacional
Por se tratar de uma Medida Provisória, o texto possui força de lei desde sua publicação, mas precisa ser analisado pelo Congresso Nacional dentro do prazo constitucional para continuar produzindo efeitos.
Deputados e senadores poderão discutir o conteúdo, apresentar alterações e deliberar sobre a manutenção das regras estabelecidas pelo governo.
A implantação do Imposto Seletivo é uma das mudanças previstas na Reforma Tributária sobre o consumo, que pretende reorganizar a cobrança de tributos no Brasil.
Com a publicação da MP, o governo apresenta os primeiros parâmetros de cobrança do chamado Imposto do Pecado, estabelecendo percentuais para diferentes setores e um cronograma de transição.
Para consumidores e empresas, acompanhar as próximas etapas será importante para compreender como a nova tributação poderá repercutir nos preços, nas atividades econômicas e nas decisões de consumo a partir de 2027.
O debate sobre o Imposto Seletivo deverá continuar nos próximos meses, especialmente durante a tramitação da medida no Congresso e a elaboração das regras permanentes previstas para 2028.
Seja a primeira pessoa a comentar.